Para saber cuánto vale tu parte de una casa heredada, primero multiplica el valor actual del inmueble por el porcentaje que te pertenece. Esa operación te da el valor teórico de tu cuota. Si la vivienda vale 240.000 euros y tienes un 25 %, tu parte proporcional vale 60.000 euros.
Índice
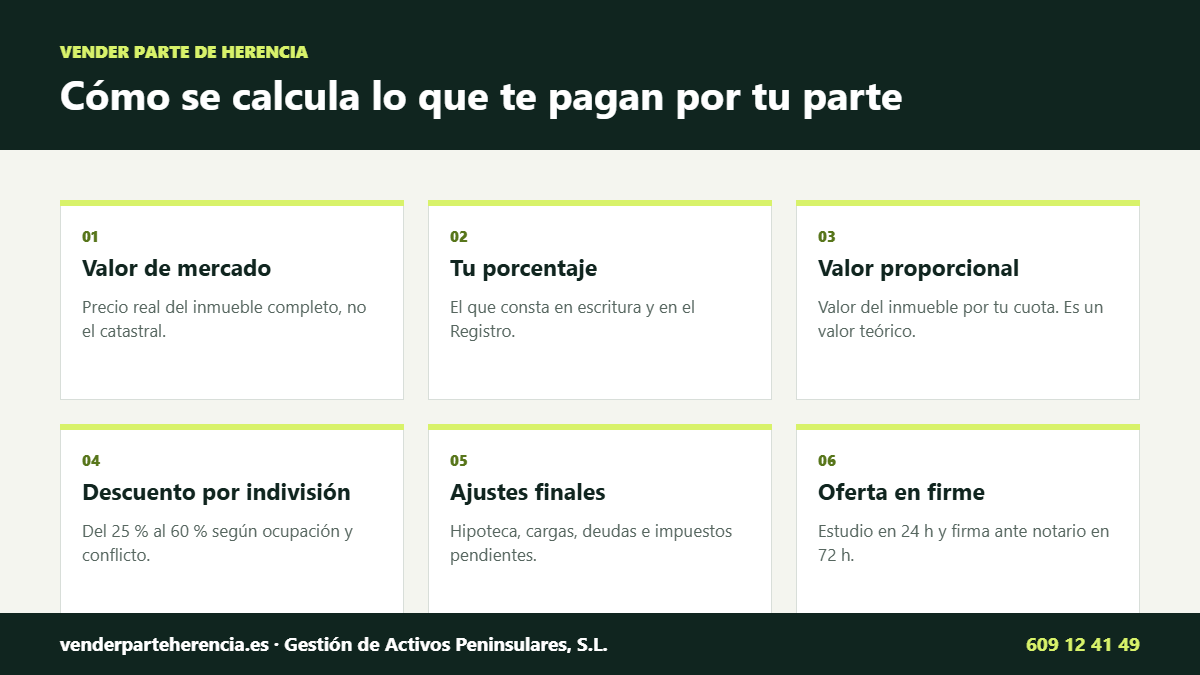
Una vez calculado el valor teórico, el precio real depende del descuento por indivisión: lo detallamos en compramos herencias.
Pero si vendes solo ese 25 % a un tercero, 60.000 euros no será necesariamente el precio de venta. Quien compra una cuota indivisa no adquiere una habitación ni el uso exclusivo de la casa: entra en una copropiedad, asume sus gastos y quizá tenga que negociar o acudir a un procedimiento judicial. Por eso la oferta incorpora un descuento.
La diferencia esencial es esta:
Valor teórico de tu cuota = valor del inmueble × tu porcentaje. <br>Precio de venta de tu cuota = valor teórico − descuento por riesgo, tiempo, ocupación y cargas.
En Vender Parte de Herencia calculamos ambas cifras para que puedas decidir con información real. La valoración es gratuita y, si el expediente encaja, podemos darte una primera orientación en la misma llamada.
Dinos la localidad, el valor aproximado, tu porcentaje y quién ocupa la vivienda: 609 12 41 49 o 609 05 96 81.
Cómo calcular cuánto vale mi parte de una casa heredada
Para una parte de una casa heredada, el primer cálculo es sencillo:
Valor del inmueble × porcentaje de propiedad = valor proporcional de la cuota
| Valor de la vivienda | Porcentaje heredado | Valor teórico de la parte |
|---|---|---|
| 180.000 € | 50 % | 90.000 € |
| 180.000 € | 33,33 % | 59.994 € |
| 180.000 € | 25 % | 45.000 € |
| 240.000 € | 50 % | 120.000 € |
| 240.000 € | 33,33 % | 79.992 € |
| 240.000 € | 25 % | 60.000 € |
| 320.000 € | 50 % | 160.000 € |
| 320.000 € | 33,33 % | 106.656 € |
| 320.000 € | 25 % | 80.000 € |
Estas cifras sobre una parte de una casa heredada no son ofertas de compra. Solo expresan el reparto matemático del valor total. Para estimar cuánto puede pagar un comprador por tu participación hay que responder a una segunda pregunta: ¿qué puede hacer realmente con esa cuota?
Por qué una parte de una casa heredada no equivale a su valor matemático
Imagina una vivienda valorada en 240.000 euros y heredada por cuatro hermanos a partes iguales. Sobre el papel, cada uno posee 60.000 euros. Sin embargo, ninguno es dueño de una estancia concreta. Cada hermano tiene un 25 % de toda la vivienda.
Si uno vende su participación por separado, el comprador obtiene ese 25 %, pero no puede:
- Elegir y ocupar una cuarta parte de la casa.
- Vender la vivienda completa sin los otros propietarios.
- Alquilarla por su cuenta como si fuera el único dueño.
- Reformarla o tomar decisiones relevantes ignorando a los demás.
- Garantizar cuándo recuperará el capital invertido.
Sí adquiere los derechos vinculados a la cuota y puede buscar un acuerdo, comprar otras participaciones o pedir la división de la cosa común. El artículo 399 del Código Civil permite al condueño enajenar su parte, y el artículo 400 establece que ningún copropietario está obligado a permanecer en la comunidad.
El problema no es que la cuota carezca de valor. El problema es que convertirla en dinero exige tiempo, capital, negociación y riesgo. Eso explica el descuento.
¿Qué porcentaje suelen pagar por una parte de una herencia?
No existe una tarifa oficial ni un porcentaje aplicable a todos los casos. Como referencia comercial, una cuota puede recibir ofertas muy diferentes según esté adjudicada, libre, ocupada o sujeta a cargas.
Estos factores explican por qué una parte de una casa heredada requiere una valoración individual:
| Situación de la participación | Aspecto que debe valorarse | Condición para preparar la operación |
|---|---|---|
| Vivienda vacía, cuota adjudicada e inscrita | Disponibilidad y facilidad de acuerdo | Desde 72 horas con documentación completa |
| Vivienda ocupada por otro heredero sin renta | Título de ocupación y posibilidades de salida | Revisión de la ocupación y documentación |
| Herencia aceptada, pero todavía sin partición | Inventario y partición pendientes | Análisis de la cesión y del inventario |
| Hipoteca, embargo, deuda o incidencia registral | Saldo, rango y tratamiento de las cargas | Depende de cómo se resuelva la carga |
Son criterios de estudio, no porcentajes de mercado ni una tasación. Un 50 % de una vivienda vacía en una capital no se valora igual que un 10 % de una casa rural ocupada y con usufructo vitalicio.
Además, el plazo de 72 horas se refiere a casos en los que la titularidad y la documentación ya permiten firmar. No empieza a contar mientras falten la adjudicación, la inscripción o la resolución de cargas.
Ejemplo ilustrativo: vivienda de 240.000 euros y cuatro herederos
Supongamos que cuatro hermanos heredan por partes iguales un piso con un valor de mercado razonable de 240.000 euros.
Si venden todos juntos
El valor bruto proporcional de cada hermano sería:
240.000 € ÷ 4 = 60.000 €
De esa cifra habría que restar los gastos e impuestos que correspondan. Aun así, si existe acuerdo, vender toda la vivienda suele ser la vía que permite obtener más dinero.
Si uno vende únicamente su 25 %
El valor teórico continúa siendo 60.000 euros. Pero si la oferta se situara, por ejemplo, entre el 30 % y el 45 % de ese valor porque otro heredero ocupa el piso, el rango resultante sería:
- 60.000 € × 30 % = 18.000 €
- 60.000 € × 45 % = 27.000 €
No significa que todas las cuotas ocupadas se compren en esa horquilla. La ubicación, el estado, las cargas y la posibilidad de acuerdo pueden cambiar mucho el resultado. El ejemplo solo muestra cómo debe aplicarse el porcentaje: sobre el valor de tu cuota, no sobre el valor total de la vivienda.
Si la vivienda está vacía y todo está inscrito
Con el mismo valor teórico de 60.000 euros, una hipótesis matemática del 45–60 % daría:
- 60.000 € × 45 % = 27.000 €
- 60.000 € × 60 % = 36.000 €
Dos propiedades con igual valor de mercado pueden producir ofertas distintas. La cuota más fácil de convertir en una propiedad utilizable o vendible tendrá normalmente mejor valoración.
Los ocho factores que determinan cuánto vale tu parte
1. El valor real del inmueble
El punto de partida no debería ser el precio que aparece en un anuncio similar, sino un valor de mercado razonable. Los precios publicados son aspiraciones; los precios de cierre pueden ser inferiores.
Para una primera estimación se comparan viviendas semejantes de la misma zona, superficie, altura, ascensor, estado y antigüedad. Si la operación avanza, pueden revisarse tasaciones, testigos de mercado y documentación técnica.
2. El porcentaje que te pertenece
Una participación alta suele tener más valor relativo que una pequeña. Una cuota del 50 % puede facilitar una negociación, pero no atribuye control exclusivo: las mayorías y consentimientos dependen de la decisión que se adopte. Un 8 % muy fragmentado ofrece menos capacidad y puede resultar más costoso de gestionar.
3. La adjudicación y la inscripción registral
Una cuota ya adjudicada en escritura e inscrita a nombre del vendedor es más sencilla de transmitir que un derecho hereditario sin partir.
Antes de la partición se vende una posición en el conjunto de la herencia, no necesariamente un porcentaje concreto de la vivienda. El artículo 1067 del Código Civil contempla, además, el derecho de los coherederos a subrogarse en determinadas condiciones cuando un heredero vende su derecho a un extraño.
4. Quién vive en la vivienda
Una vivienda vacía permite inspeccionarla y facilita una futura venta o acuerdo. Si la ocupa otro heredero, un inquilino, un usufructuario o una persona sin título claro, el comprador deberá asumir esa situación.
La ocupación no elimina el valor, pero sí afecta a la oferta. Debe explicarse desde el primer momento: ocultarla solo retrasa la operación y puede invalidar una valoración inicial.
5. Hipotecas, embargos y deudas
Una hipoteca pendiente, un embargo, recibos de comunidad impagados o una deuda de IBI reducen el valor neto y pueden impedir firmar hasta que se aclare cómo se cancelarán.
No basta con saber cuánto debe la herencia en total. Hay que comprobar qué carga afecta al inmueble, su rango y qué importe exacto se necesita para levantarla.
6. El usufructo o derecho de uso
Si otra persona conserva el usufructo, el comprador de la nuda propiedad no obtiene el uso inmediato. La edad del usufructuario, el carácter temporal o vitalicio y la extensión del derecho influyen directamente en el precio.
7. La ubicación y la liquidez del mercado
Una vivienda en una zona con demanda estable es más fácil de vender y valorar. En municipios con pocas operaciones, el comprador puede tardar más en encontrar una salida incluso después de resolver la copropiedad.
8. El grado de conflicto
No es lo mismo una familia que todavía responde y acepta negociar que una comunidad con demandas, burofaxes, acceso impedido y años de enfrentamiento. El conflicto tiene un coste económico porque alarga los plazos y exige más recursos.
Cómo valorar tu parte de una casa heredada con más precisión
Puedes preparar una primera valoración reuniendo estos datos:
- Dirección completa y referencia catastral, si la tienes.
- Superficie, estado y valor aproximado del inmueble.
- Porcentaje exacto que aparece en tu escritura.
- Nota simple actualizada.
- Situación de ocupación y título del ocupante.
- Importe pendiente de hipoteca y otras cargas.
- Deudas de comunidad, IBI y derramas.
- Existencia de usufructo, alquiler o procedimiento judicial.
No necesitas tenerlo todo para realizar una primera consulta. Con la localidad, el porcentaje, el estado de la herencia y la ocupación podemos decirte si el caso encaja y qué documentación falta para confirmar una oferta.
Tres valores que no debes confundir
Valor de mercado de la vivienda
Es el precio razonable por el que podría venderse el inmueble completo, libre y con todos los propietarios de acuerdo.
Valor teórico de tu cuota
Es el resultado de aplicar tu porcentaje al valor de mercado. Sirve para repartir matemáticamente, pero no refleja las dificultades de vender esa participación de forma aislada.
Precio de venta de la cuota indivisa
Es la cantidad que un comprador está dispuesto a pagar por tu porcentaje después de valorar tiempo, riesgos, cargas, ocupación y costes. Es la única cifra que puede convertirse en dinero sin depender de una venta conjunta.
La decisión consiste en comparar el precio disponible hoy con el importe potencial y el tiempo de las otras salidas.
¿Qué opción permite cobrar más?
Si todos los propietarios están dispuestos a colaborar, vender la vivienda completa suele ofrecer el mejor resultado económico. También puede ser conveniente que uno de los herederos se quede el inmueble y compense a los demás mediante una extinción de condominio, siempre que exista acuerdo y financiación.
Vender la cuota a un comprador especializado prioriza otra cosa: certeza y rapidez. Puede ser razonable cuando la alternativa es seguir pagando gastos durante años, mantener un conflicto familiar o iniciar un procedimiento incierto.
Para una parte de una casa heredada, la comparación correcta no es 60.000 euros teóricos frente a una oferta de 25.000 euros hoy. Es:
- Oferta neta disponible hoy.
- Gastos que dejarás de asumir.
- Tiempo probable hasta una solución alternativa.
- Costes jurídicos y comerciales de esa alternativa.
- Riesgo de que el precio futuro sea peor o nunca llegue.
- Valor personal de cerrar el conflicto.
Si quieres comparar las vías con más detalle, consulta empresas que compran partes de herencias y qué hacer si tu hermano no quiere vender la casa heredada.
Cómo valoramos tu parte de una casa heredada
Nuestro estudio sigue cuatro pasos:
- Estimamos el valor actual del inmueble. Revisamos ubicación, características y mercado.
- Aplicamos el porcentaje acreditado. Obtenemos el valor teórico de tu cuota.
- Analizamos la dificultad real. Ocupación, cargas, usufructo, documentación, número de titulares y posibilidad de acuerdo.
- Calculamos una oferta. Te explicamos la cifra y, si la aceptas, coordinamos la firma ante notario.
La valoración inicial de tu parte de una casa heredada es gratuita. No cobramos una comisión por buscar comprador porque compramos directamente la participación. Cuando la documentación está preparada, podemos firmar en 72 horas.
Llama al 609 12 41 49 o al 609 05 96 81, escribe a capitalprivado31@gmail.com o cuéntanos tu caso.
En la primera conversación no necesitas decidir nada. Solo saber qué cifra es realista y qué alternativas tienes.
Preguntas frecuentes sobre el valor de una parte heredada
Si una casa vale 300.000 euros y tengo el 50 %, ¿mi parte vale 150.000 euros?
Ese es el valor proporcional de tu cuota. Podrías aproximarte a esa cifra si todos venden juntos y se reparten el precio. Si vendes únicamente tu 50 %, la oferta será normalmente inferior porque el comprador adquiere una copropiedad, no la vivienda completa.
¿Quién decide cuánto vale una vivienda heredada?
Los herederos pueden acordar un valor para el reparto, pero una venta depende del mercado y de lo que un comprador esté dispuesto a pagar. Una tasación profesional ayuda a fijar el valor del inmueble completo; la cuota separada necesita, además, una valoración de sus riesgos y limitaciones.
¿Vale menos mi parte si un hermano vive en la casa?
Habitualmente sí. El comprador no tendrá el uso inmediato y deberá negociar la ocupación. Influyen también si existe un título de uso, desde cuándo ocupa la vivienda y quién paga los gastos.
¿Una cuota del 50 % vale proporcionalmente más que una del 25 %?
Con frecuencia, sí. Una participación mayor ofrece más peso en la comunidad y puede facilitar una solución futura. Aun así, la ocupación, las cargas y la ubicación pueden pesar más que el porcentaje.
¿Puedo vender aunque la herencia no esté repartida?
Puede estudiarse la cesión de derechos hereditarios, pero no equivale a vender un porcentaje ya adjudicado de la casa. Es una operación más compleja y los coherederos pueden tener derechos de adquisición preferente.
¿La valoración gratuita me obliga a vender?
No. Te permite conocer una posible oferta y compararla con el acuerdo familiar, la venta conjunta o la vía judicial. Tú decides si la rapidez compensa el descuento.
¿Puedo cobrar en 72 horas?
Es posible cuando la cuota está adjudicada e inscrita, la documentación está completa y no existen incidencias que deban resolverse antes de firmar. No es un plazo automático para cualquier herencia.
Cómo comparar una parte de una casa heredada con cifras netas
Para valorar una parte de una casa heredada, prepara una hoja con tres columnas: oferta recibida, conceptos que se descuentan y obligaciones pendientes del vendedor. Anota también la fecha y las condiciones de cada propuesta. Dos ofertas solo son comparables cuando compran el mismo derecho, contemplan las mismas cargas y explican de forma equivalente quién paga los gastos.
Si una empresa ofrece 40.000 euros por tu parte de una casa heredada y otra ofrece 43.000 euros, no concluyas todavía que la segunda es mejor. Revisa si incluye una retención, si descuenta una deuda que la primera ya había considerado o si condiciona el importe a una actuación futura. Los impuestos personales del vendedor deben calcularse aparte cuando no están incluidos en la propuesta.
Evita descontar dos veces la hipoteca. Una referencia de valor puede haberse calculado sobre el inmueble libre de cargas o sobre un valor neto; debes saber cuál se utiliza antes de restar deuda. Además, la distribución económica pactada entre propietarios no equivale a una liberación frente al banco. La deuda personal y la carga registral requieren comprobaciones distintas.
La valoración de tu parte de una casa heredada mejora cuando la documentación permite sustituir supuestos por datos. Un certificado de deuda actualizado, un título de ocupación o una tasación razonada pueden cambiar el estudio. Si una oferta varía, pide que se identifique el dato nuevo y su efecto económico. La explicación debe permitirte entender la diferencia sin aceptar descuentos genéricos por falta de información.
Finalmente, fija qué escenario estás comparando: vender ahora, alcanzar un acuerdo familiar o esperar a la venta conjunta. Para una parte de una casa heredada no existe un precio único independiente de las condiciones. Una decisión documentada considera tanto el importe como la posibilidad real de ejecutar la operación.