Índice
Vender parte de herencia desde el extranjero: cobre su cuota sin viajar
Vender parte de herencia desde el extranjero puede hacerse mediante representación, una vez comprobados el derecho que se transmite y la documentación necesaria.
Ha heredado un inmueble en España, vive fuera y el reparto no avanza. Cada trámite exige un viaje, un poder o un papel que le falta, y los demás herederos no tienen ninguna prisa.
Puede vender su parte de la herencia sin viajar a España y sin esperar a que los demás se pongan de acuerdo.
Por qué se complica vender parte de herencia desde el extranjero
Es uno de los bloqueos más frecuentes y menos contados. Los herederos pueden tener necesidades y calendarios diferentes, especialmente cuando alguno utiliza la vivienda.
Quien vive fuera lo tiene todo en contra: la distancia, los plazos, el coste de cada desplazamiento y la sensación de estar siempre a expensas de lo que decidan otros.
El resultado es que la herencia se queda parada durante años mientras el inmueble genera gastos que se pagan igual: IBI, comunidad, suministros y derramas.
Su cuota es suya: puede venderla sin permiso de nadie
El artículo 399 del Código Civil reconoce que todo condueño tiene la plena propiedad de su parte y puede enajenarla o cederla libremente. No necesita el consentimiento de sus coherederos para vender lo que le corresponde. Y el artículo 400 añade que nadie está obligado a permanecer en la comunidad.
En la práctica esto significa que puede vender parte de herencia desde el extranjero aunque el resto de coherederos prefiera no mover ficha.
Los demás coherederos conservan el derecho de retracto: pueden quedarse ellos con su parte pagando lo mismo que le ofrezca un tercero, dentro del plazo que fija la ley. La aplicación del retracto y sus efectos deben revisarse según el derecho transmitido y las condiciones de la operación.
Qué necesita para vender parte de herencia desde el extranjero
Estos son los trámites que suelen hacer falta. No son un obstáculo insalvable: son gestionables a distancia y le acompañamos en ellos.
- Poder notarial. Lo habitual es otorgar un poder ante notario en su país de residencia, o ante el consulado español, a favor de alguien de confianza en España.
- Apostilla de La Haya y, según el caso, traducción jurada del poder para que surta efecto en España.
- Identificación fiscal. Se revisará el DNI/NIF o el NIE que corresponda a su situación.
- Documentación sucesoria: certificado de defunción, últimas voluntades y testamento o declaración de herederos.
La parte fiscal al vender parte de herencia desde el extranjero
Como no residente, tributa en España por el Impuesto sobre Sucesiones únicamente por los bienes y derechos situados en territorio español; lo que tenga fuera no queda sujeto al impuesto español. Puede además existir un convenio para evitar la doble imposición con su país de residencia.
La retención del 3 % que se aplica a los no residentes
Y hay un detalle que conviene conocer antes de firmar: en las transmisiones de inmuebles por parte de no residentes es habitual que el comprador deba practicar una retención del 3 % del precio a cuenta del impuesto del vendedor. No es un coste oculto ni una comisión: es un pago a cuenta que se regulariza después.
Todo esto es orientativo y depende de su país de residencia y de la comunidad autónoma. Le recomendamos confirmarlo con un asesor fiscal; nosotros le explicamos con claridad cómo afecta al importe neto que recibiría.
Cómo le ayudamos a vender parte de herencia desde el extranjero
Le compramos su porcentaje, no el inmueble entero. Nos subrogamos en su posición y a partir de ahí asumimos la negociación con el resto de herederos o el procedimiento de división si hiciera falta. Usted recibe el precio pactado; las obligaciones fiscales y personales que puedan subsistir se revisan por separado.
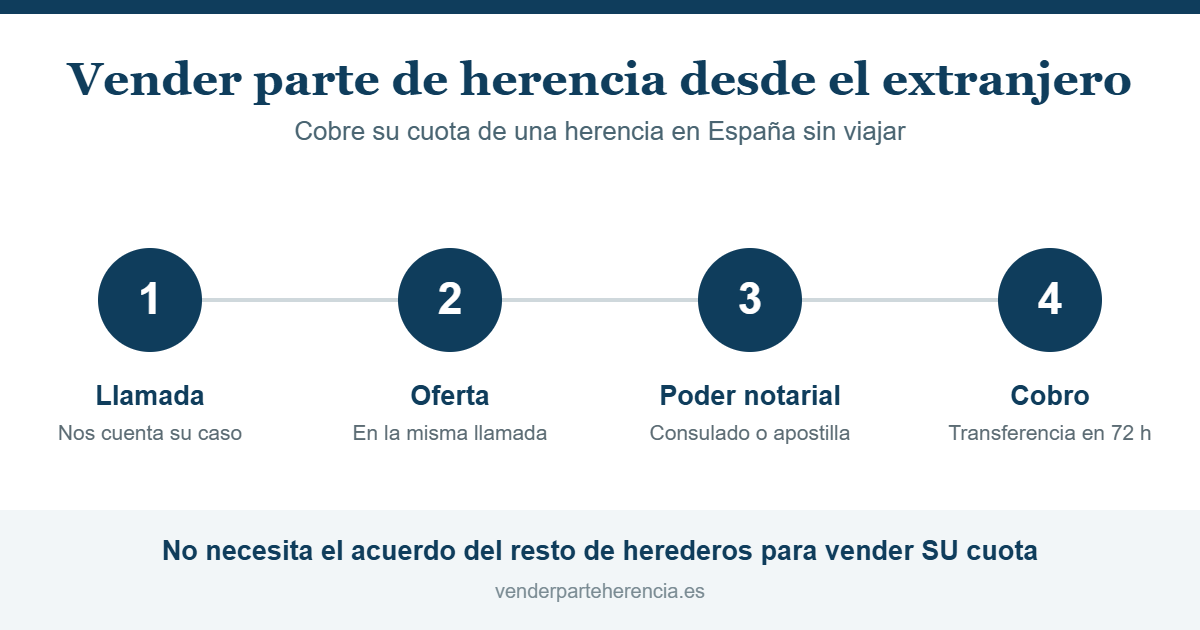
- Contacto y valoración. Nos cuenta desde qué país escribe, qué porcentaje le corresponde y en qué punto está el reparto. Sin coste.
- Oferta en firme. La oferta definitiva se formula después de revisar la documentación y las condiciones de la participación.
- Firma y cobro. Se puede formalizar por poder, sin que usted tenga que viajar, con cobro en el acto de la firma.
Cuánto se paga por una cuota heredada
Una participación indivisa no vale la parte proporcional del valor libre del inmueble. Quien la compra asume el conflicto, no puede usar la vivienda y puede acabar en un procedimiento de división.
El precio depende del porcentaje, de si la vivienda está ocupada, de las cargas y del estado del reparto. Si alguien le promete el valor íntegro sin ver el caso, desconfíe.
Por eso, antes de vender parte de herencia desde el extranjero conviene pedir una valoración escrita y comparar el importe neto que recibiría.
¿Qué documentos necesita si vive fuera de España?
La operación es la misma que la de un heredero residente, con dos añadidos: el poder notarial y la legalización de los documentos emitidos fuera de España.
| Documento | Dónde se obtiene | Detalle |
|---|---|---|
| Poder notarial de venta | Consulado de España o notario del país de residencia | Si es extranjero, comprobar apostilla o legalización y traducción oficial cuando procedan |
| DNI/NIF o NIE, según corresponda | Consulado o comisaría en España | Imprescindible para escriturar y para liquidar impuestos |
| Documentación de la herencia | Notaría y Registro | Escritura de adjudicación o testamento, certificado de defunción y de últimas voluntades |
| Nota simple actualizada | Registro de la Propiedad | Para comprobar su porcentaje real y las cargas |
| Justificante del Impuesto de Sucesiones | Administración tributaria competente: AEAT o autonómica, según el caso | Si quedó sin liquidar, hay que regularizarlo antes de firmar |
¿Qué impuestos y retenciones se aplican si no reside en España?
Aquí está la diferencia real frente a un heredero residente, y conviene conocerla antes de aceptar una oferta, porque afecta al importe que recibe en la firma.
| Concepto | Cómo funciona | Quién lo gestiona |
|---|---|---|
| Retención del 3 % | El comprador retiene el 3 % del precio y lo ingresa en Hacienda con el modelo 211, como pago a cuenta de su impuesto | El comprador |
| Impuesto sobre la Renta de no Residentes | La ganancia patrimonial se declara con el modelo 210 al tipo del 19 %. Si la retención supera la cuota, se solicita la devolución de la diferencia | El vendedor |
| Plusvalía municipal | Cuando el transmitente no reside en España, el adquirente actúa como sustituto del contribuyente, según el artículo 106.2 del texto refundido de la Ley de Haciendas Locales | El comprador |
| Impuesto de Sucesiones | Los no residentes pueden aplicar la normativa de la comunidad autónoma que corresponda, tras la jurisprudencia europea | El heredero |
No somos asesores fiscales y su país de residencia puede gravar también la operación según el convenio de doble imposición que tenga firmado con España, así que conviene revisarlo con un profesional. El desglose para residentes está en impuestos y plusvalía al vender parte de una herencia, y el proceso completo de compra, en compramos herencias.
Preguntas frecuentes sobre vender parte de herencia desde el extranjero
¿Cuánto se tarda en vender parte de herencia desde el extranjero?
Con la documentación en regla y el poder notarial ya otorgado, la firma puede cerrarse en unas 72 horas desde que acepta la oferta. Lo que más alarga el proceso suele ser la apostilla y la traducción jurada de los documentos emitidos fuera de España.
¿Tengo que viajar a España para vender mi parte?
Normalmente puede firmar un apoderado con facultades suficientes. La legalización o apostilla y la traducción dependen del origen del poder.
¿Puedo vender si la herencia aún no está repartida?
Se puede estudiar. Cambia el tipo de operación y el papeleo, no su derecho a salir.
¿Y si no tengo NIE?
Se tramita. Le indicamos cómo y en qué orden hacerlo para no perder tiempo.
¿Qué pasa si un coheredero vive en la casa?
Es muy habitual. Se valora igualmente; afecta al precio, no a su derecho a vender.
Hablemos de su caso: valoración gratuita y sin compromiso
Si está valorando vender parte de herencia desde el extranjero, una primera conversación permite orientar el estudio de su cuota y de la documentación pendiente.
Somos compradores directos de participaciones en herencias, proindivisos y nuda propiedad en toda España. Revisamos el expediente y, si acepta la oferta y toda la documentación está preparada, puede estudiarse una firma ante notario en 72 horas con cobro en el mismo acto. La consulta es totalmente gratuita y sin compromiso.
- Teléfono: 609 12 41 49 · 609 05 96 81
- Email: capitalprivado31@gmail.com
- Página de contacto · Aviso legal
¿Prefiere verlo explicado? Aquí tiene un vídeo explicativo sobre empresas que compran proindivisos.
Información orientativa de carácter general; no sustituye al asesoramiento jurídico o fiscal personalizado. Cada caso debe valorarse de forma individual.
En resumen: vender parte de herencia desde el extranjero no depende de que sus coherederos se pongan de acuerdo, sino de que usted decida poner precio a su cuota y cobrarla.
Si reside en España, puede consultar nuestra guía general sobre vender parte de herencia y cómo cobrar su cuota sin el acuerdo del resto de herederos.
Vender parte de herencia desde el extranjero: 6 claves esenciales
Preparar una operación a distancia exige coordinar documentos, representación, fiscalidad y pago. El objetivo no es acumular trámites, sino comprobar cuáles necesita realmente su expediente y en qué orden. Antes de solicitar un poder o pagar una traducción, conviene que la notaría española conozca el derecho que se transmitirá y revise la documentación prevista. Esto reduce el riesgo de tener que repetir una gestión en su país de residencia.
1. Confirmar identidad y residencia fiscal
Vivir fuera de España no permite deducir por sí solo todas las obligaciones tributarias. Debe determinarse la residencia fiscal correspondiente y la documentación que la acredita. La nacionalidad, el domicilio postal y la residencia fiscal son conceptos distintos. Un ciudadano español que reside fuera no necesita un NIE por el mero hecho de vivir en otro país; se revisará su identificación y número fiscal aplicable.
Para vender parte de herencia desde el extranjero, facilite al profesional su situación real y cualquier cambio reciente de residencia. Si existe duda entre dos países, puede ser necesario analizar la normativa y el convenio correspondiente. No firme una declaración de residencia que no comprenda: influye en las retenciones y en las obligaciones de comprador y vendedor.
2. Revisar la minuta del poder antes de otorgarlo
Un poder para vender debe permitir los actos necesarios de la operación. No basta con que el documento tenga un título parecido. La notaría española debe valorar su suficiencia y, si procede, las facultades para aceptar o partir la herencia, transmitir la cuota, pactar condiciones y cobrar. Otorgue solo las facultades que necesite y a una persona de confianza.
Si quiere vender parte de herencia desde el extranjero mediante representación, envíe primero el proyecto para su revisión. Un poder general descargado de internet puede ser insuficiente o demasiado amplio. También conviene definir el tratamiento del precio y la cuenta de destino. La revisión previa evita descubrir una limitación cuando comprador, apoderado y notaría ya han reservado la firma.
3. Elegir entre consulado y notario extranjero
Puede consultar el servicio notarial del consulado español competente o acudir a un notario local. Los requisitos de cita, documentación y disponibilidad dependen del lugar. Los instrumentos autorizados por un consulado español para uso en España no necesitan la misma cadena de apostilla que un documento público extranjero. Confirme siempre los requisitos del consulado y de la notaría receptora.
En los documentos extranjeros, la apostilla o legalización depende del país, del documento y de las posibles exenciones. La traducción oficial se exige cuando corresponda. Para vender parte de herencia desde el extranjero, no encargue automáticamente ambos trámites sin verificar su necesidad: una apostilla autentica el origen del documento, pero no garantiza por sí sola que el poder tenga facultades suficientes.
4. Organizar originales, copias y calendario
Pregunte qué documentos pueden revisarse inicialmente mediante copia y cuáles deben presentarse en forma auténtica para la firma. Una fotografía legible puede servir para estudiar el caso, pero no sustituye siempre al documento exigido por la notaría. Compruebe nombres, números de identificación y referencias de la finca antes de enviar originales por mensajería.
El calendario para vender parte de herencia desde el extranjero debe incluir las citas disponibles, la expedición de copias y los plazos de legalización o traducción. No reserve un viaje únicamente por una estimación publicitaria de cierre. Si decide desplazarse, confirme antes qué actuaciones quedarán listas y cuáles seguirán pendientes. La coordinación documental suele evitar más retrasos que intentar acelerar una firma todavía incompleta.
5. Calcular el importe que llegará a su cuenta
Distinga precio pactado, retenciones, pagos destinados a cargas y gastos contractuales. En la transmisión de un inmueble por una persona no residente, la AEAT explica la retención del 3 % a cuenta. No debe confundirse con el impuesto definitivo ni con una comisión del comprador. Su regularización requiere atender la declaración que corresponda.
Para vender parte de herencia desde el extranjero con claridad, pida un desglose escrito y compruebe el medio de pago. Si su cuenta utiliza otra moneda, consulte con su entidad las comisiones y el cambio aplicable. Verifique las instrucciones bancarias por un canal conocido si alguien comunica una modificación. El precio de la escritura y el dinero disponible tras retenciones y gastos deben poder conciliarse.
6. Preparar las obligaciones después de la firma
La venta no termina administrativamente al recibir el pago. Conserve escritura, justificantes, datos de adquisición hereditaria y documentación de las retenciones. Acordará con su asesor quién presenta cada declaración y cómo recibirá los justificantes. Si necesita representación fiscal, debe estudiarse según el impuesto y su situación; no es lo mismo que un poder para firmar la compraventa.
Vender parte de herencia desde el extranjero puede generar obligaciones también en el país de residencia. Solicite coordinación entre profesionales cuando sea necesario y evite asumir que pagar en España elimina cualquier declaración exterior. La existencia y alcance de mecanismos para evitar doble imposición deben comprobarse para el impuesto y el país concretos.
Lista de coordinación para una venta a distancia
| Antes de encargar trámites | Antes de firmar | Después de cobrar |
|---|---|---|
| Confirmar cuota y fase de la herencia | Revisar borrador y suficiencia del poder | Conservar copia y justificantes |
| Acordar minuta con la notaría | Comprobar cargas y condiciones | Obtener prueba de retenciones |
| Verificar legalización y traducción | Confirmar identidad del apoderado | Presentar declaraciones aplicables |
| Revisar residencia e identificación fiscal | Conciliar precio, retención y pago neto | Comprobar obligaciones en ambos países |
Si su objetivo es vender parte de herencia desde el extranjero, prepare una descripción breve del inmueble, su participación y los documentos disponibles. Indique el país desde el que organiza la operación y si tiene una persona de confianza en España. Con esa información se puede ordenar el estudio inicial y detectar las gestiones que necesitan más tiempo. La oferta definitiva debe distinguirse de la orientación inicial y depender de la revisión del expediente.